Osservatorio Residenze Esclusive - I semestre 2026

C'ERAVAMO TANTO AMATI: OFFERTA E DOMANDA SEPARATE IN CASA
Le compravendite
Il mercato delle residenze esclusive milanesi ha attraversato il primo semestre del 2026 senza scossoni di rilievo, confermando sostanzialmente le tendenze già emerse nella seconda parte del 2025.
Sul fronte della domanda, a trainare i segmenti Top (oltre 3 milioni di euro) e Lusso (oltre 6 milioni) resta la componente estera, pur ridimensionata rispetto ai massimi toccati nel triennio precedente.
“A un flusso di nuovi residenti in fase di stabilizzazione, si associa però una crescita significativa della qualità attesa dalla nuova casa, con richieste sempre più concentrate nella nicchia del Lusso” - commenta Gabriele Torchiani. “Si cercano immobili irripetibili, contratti distintivi molto particolari o unici. In questo ambito l'offerta resta scarsissima e composta spesso da abitazioni con una qualità insufficiente per essere attrattive per una domanda molto selettiva o da residenze di grande qualità, ma con prezzi di richiesta altamente speculativi”.
Diverso il quadro nella fascia Media (1-3 milioni), dove gli acquirenti sono quasi interamente italiani e mantengono un approccio prudente e selettivo.
Questo atteggiamento riflessivo ha due principali cause: da un lato la difficoltà di individuare immobili in grado di offrire un reale salto di qualità, che è la motivazione principale di chi ha già una casa a Milano; dall'altro la grande variabilità dei prezzi richiesti rispetto a una qualità percepita come simile, che alimenta incertezza nei potenziali acquirenti, aumentando oltremodo la soglia di prudenza e rallentandone le decisioni d'acquisto.
Sul fronte dell'offerta la situazione è statica: la carenza strutturale di immobili di reale pregio prosegue ormai da un quinquennio, aggravata dal rallentamento generalizzato nella disponibilità di nuove costruzioni.
I volumi di vendita ristagnano in tutte le fasce pur con motivazioni diverse e nonostante un apparente incremento dell’offerta indotto da quei proprietari che si affacciano al mercato spinti più da un intento speculativo connesso con i prezzi record di cui leggono sui media che da una reale intenzione di vendere.
Ne deriva un indebolimento dell'indice di assorbimento medio - la quota di immobili venduti sul totale disponibile in stock - che nel semestre perde quasi 4 punti percentuali, fermandosi al 17,6%: un dato ben lontano dal picco del 2022, quando la percentuale superava il 27%.
I tempi medi di vendita si allungano leggermente salendo a 7,5 mesi (dai 7 mesi del secondo semestre 2025), e in parallelo aumenta anche lo scarto tra prezzo di richiesta e prezzo di effettiva chiusura, che tocca il 9,2% (la media del 2025 era pari all’8,4%). Se l'aumento nel semestre è contenuto, l’incremento dal 2022 a oggi - quando lo sconto medio si aggirava sul 5% - è tutt'altro che trascurabile: segnala una crescente propensione dei proprietari ad accettare offerte inferiori alle richieste, specie per gli immobili rimasti a lungo invenduti o con un prezzo di partenza poco realistico.
Cresce anche la giacenza media degli immobili rimasti invenduti, che supera ampiamente i 26 mesi: oltre due anni non sono sufficienti per far digerire al mercato residenze prive di qualità o con un rapporto qualità/prezzo sbagliato.
Sul fronte dei prezzi richiesti si registra un'accelerazione che rompe la linea di continuità mantenuta dal 2021, fatta di rialzi contenuti attorno all'1% annuo. La prima parte del 2026 segna infatti un vero salto: in soli sei mesi il prezzo medio massimo (quello riferito al quartile più alto della distribuzione, ovvero alle residenze di maggior pregio) cresce del 2,3%; il medio minimo (quello riferito al quartile più basso, ovvero alle case relativamente meno costose) dell'1,7%, mentre il prezzo medio complessivo avanza del 2%.
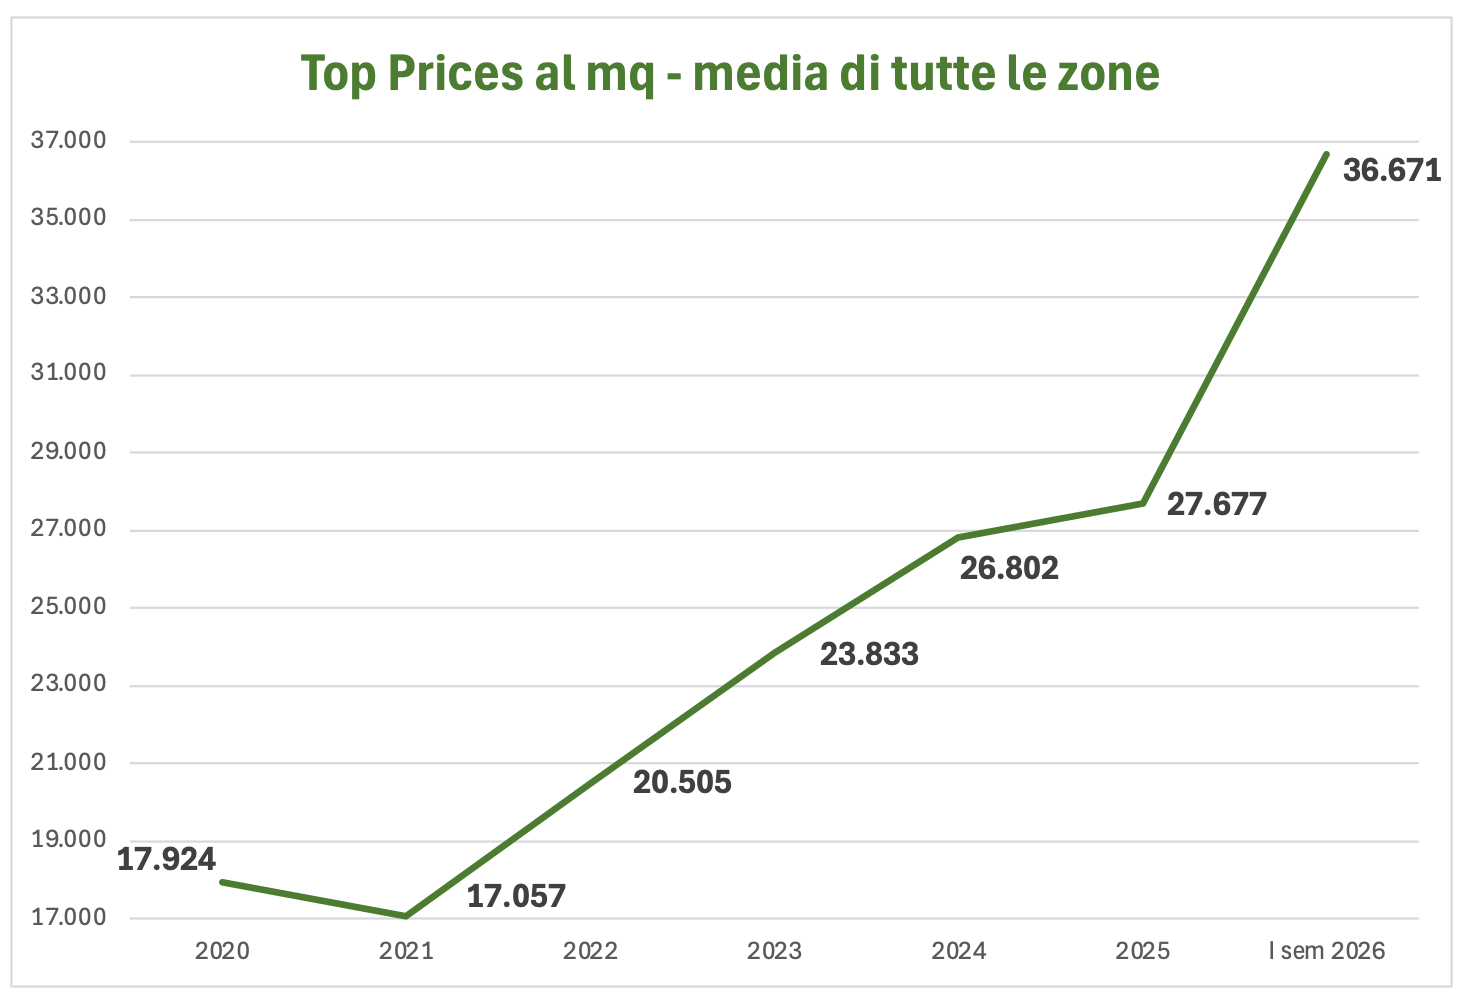
In ogni zona analizzata esiste almeno un’abitazione con un prezzo di richiesta ampiamente superiore ai 30.000€, eccetto il Centro Storico, dove la richiesta più alta eccede “solo” i 28.000€. Nel Quadrilatero il Top Price registrato è di 47.000€. L'incremento del Top Price risulta abbastanza uniforme in tutta la città, con l'unica eccezione del Centro Storico, dove la crescita è meno accentuata.
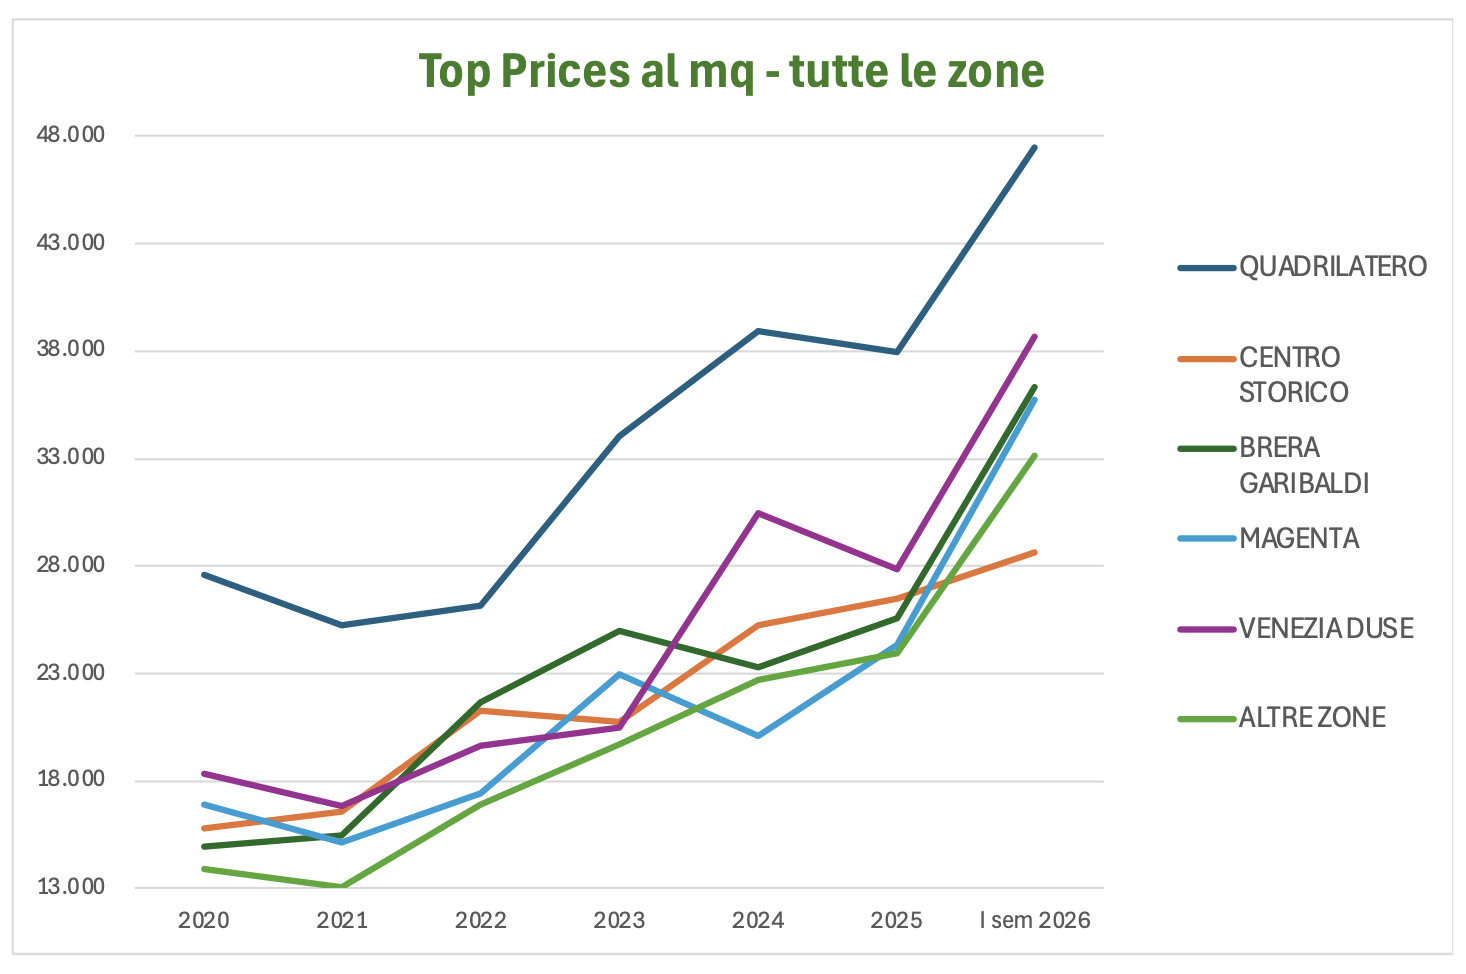
Questo fenomeno così appariscente non ha tardato a propagarsi anche ai segmenti Top e Medio, nei quali molti venditori hanno innalzato i prezzi di richiesta per cogliere inesistenti opportunità speculative dimenticando la limitatissima correlazione tra le poche transazioni del segmento Lusso e il mercato nella sua generalità.
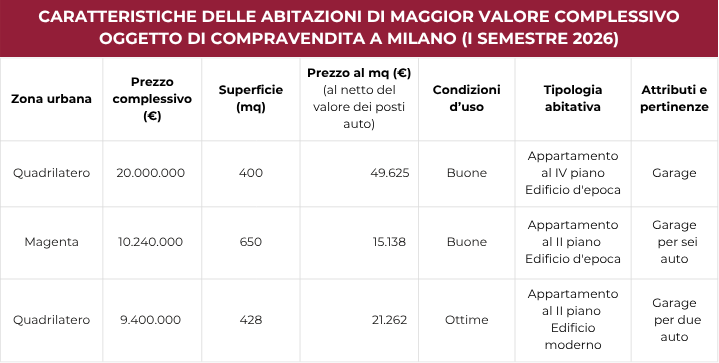
Le tre compravendite più rilevanti del semestre hanno mosso complessivamente quasi 40 milioni di euro, con prezzi al mq compresi tra 15.000 € e i quasi 50.000 toccati in Quadrilatero.
Sulle motivazioni d'acquisto la fotografia resta simile al semestre precedente: il 61% compra per necessità di prima casa, il 33% per sostituire l'abitazione già posseduta, mentre l'investimento puro scende ulteriormente al 6%, penalizzato dai rendimenti più interessanti offerti da asset alternativi caratterizzati da maggiore liquidità.
Investitori stranieri: il rallentamento delle nuove richieste di trasferimento della residenza fiscale in Italia sembra riconducibile soprattutto alla progressiva conclusione della fase straordinaria che aveva caratterizzato il biennio 2024-2025. “In particolare - afferma Marco E.Tirelli - l'abolizione del regime britannico dei “non dom” aveva prodotto un'accelerazione delle decisioni di trasferimento verso l'Italia da parte di soggetti fiscalmente mobili, con Milano tra le principali destinazioni europee. Esaurita questa componente di domanda “una tantum”, è fisiologico attendersi un ritorno verso livelli di afflusso più ordinari. A questo effetto si aggiunge l'incremento della flat tax, passata dapprima da 100.000 a 200.000 euro e, per i nuovi aderenti dal 2026, a 300.000 euro annui. Il regime mantiene una forte capacità attrattiva per patrimoni e redditi esteri molto elevati, ma l'aumento dell'imposta innalza la soglia economica oltre la quale il trasferimento risulta conveniente e rende relativamente più competitive altre giurisdizioni che adottano regimi fiscali agevolati per gli individui ad alto patrimonio”.
È quindi plausibile che la riduzione osservata nel numero dei nuovi richiedenti non rappresenti tanto un venir meno dell'interesse verso Milano, quanto la combinazione tra l'esaurimento dell'effetto straordinario legato alla riforma fiscale britannica, l'aumento del costo del regime italiano e una maggiore concorrenza internazionale nell'attrazione dei grandi patrimoni.
Le locazioni
In continuità con il trend avviato nella seconda metà dello scorso anno, la domanda di locazione si sta normalizzando in tutte le fasce - Media (40-90K euro annui, spese escluse), Top (90-170K euro) e Lusso (oltre 170K euro) - con richieste nel semestre inferiori a quelle registrate nel triennio 2023-2025.
“Si tratta di un fisiologico riassestamento dopo una fase di crescita che durava da almeno un quinquennio, trainata nelle fasce Top e Lusso soprattutto dall'attrattività della flat tax” - nota Torchiani. “In questi segmenti la domanda origina principalmente da due canali: da una parte la componente diretta, formata soprattutto da stranieri, expat aziendali e professionisti internazionali in cerca di soluzioni di livello elevato; dall'altra la cosiddetta "domanda ponte", ossia le famiglie che, non riuscendo a diventare proprietarie in un mercato con un'offerta cronicamente insufficiente, scelgono la locazione come soluzione temporanea mentre proseguono la ricerca di un acquisto.”
In tutte le fasce, e soprattutto nelle due superiori, il vero punto debole resta l'offerta: pur meno esuberante che in passato, la domanda continua a superare la disponibilità effettiva. Gli immobili davvero esclusivi, con forte impatto scenico e finiture di livello, restano rari sul mercato: le proposte migliori sono già state assorbite dall'ondata di nuovi arrivi registrata nel triennio 2023-2025.
L'indice di assorbimento delle locazioni chiude il semestre al 33,7%, in calo di 1,9 punti rispetto al periodo precedente. Il risultato riflette tre dinamiche concorrenti: la riduzione dei contratti effettivamente firmati, un lieve incremento dell'offerta dovuto allo spostamento di alcuni immobili provenienti dal mercato degli affitti short e mid-term, una qualità media dello stock talvolta non all'altezza di uno standard internazionale che sempre più guida le aspettative dei potenziali conduttori.
Resta pressoché invariato il tempo medio per chiudere un contratto di locazione, attestatosi a 3,9 mesi.
Sale invece lo sconto medio, che raggiunge il 6% (+0,8 punti nel semestre).
Si accentua sempre di più la polarizzazione temporale del mercato: la qualità dell'immobile finisce per determinare esiti molto diversi. Le residenze di pregio autentico trovano rapidamente un conduttore, consentendo ai proprietari di difendere il canone richiesto. Quando un contratto non si chiude entro 3-4 mesi, è segno che l'immobile presenta qualche criticità - location, stato manutentivo o canone fuori mercato. In questi casi, al primo insuccesso segue spesso una riduzione del canone (circa il 15%), che però solo in una minoranza di casi basta a rendere l'immobile più appetibile. Lo conferma il fatto che la giacenza media degli appartamenti sfitti resta stabile sopra i 10 mesi: un accumulo che fotografa un'offerta debole, rimasta ai margini del mercato, incapace di attirare conduttori anche quando le condizioni economiche diventano via via più favorevoli.
I canoni risentono di questa dinamica di mercato: il medio minimo - proxy delle case meno pregiate - arretra dello 0,8%; quello medio complessivo perde solo lo 0,3%, parzialmente compensato dall'ulteriore crescita del medio massimo (+0,7%). Al vertice della piramide, tuttavia, le performance restano straordinarie: i Top Rents segnano un nuovo record superando gli 800€/mq/anno su tutta la città, con punte fino a 1.200 nel Quadrilatero.
A sostenere questi valori concorrono almeno due fattori: la scarsità cronica di offerta premium e la presenza di tenant internazionali, per i quali questo livello di canoni rappresenta uno standard già consolidato nei rispettivi mercati di provenienza.
Va precisato che la rilevazione non comprende le locazioni short e mid-term, gestite da operatori specializzati con logiche di pricing differenti: comprensivi di servizi accessori e gestione integrata, i canoni di queste formule non sono direttamente comparabili con i contratti residenziali tradizionali 4+4 e costituiscono, di fatto, un mercato parallelo con dinamiche proprie.
Milano rafforza il proprio profilo di città globale, come conferma la composizione della domanda locativa: nelle due fasce più alte gli inquilini internazionali costituiscono ormai ben più di un terzo del totale, una quota in costante aumento negli ultimi anni.
Se si guarda alla segmentazione per superficie della casa, la polarizzazione è ancora più netta: nelle residenze sopra i 300 mq la presenza di stranieri ed expat italiani di rientro è diventata quasi totale. Un segmento che ormai funziona con codici propri, sganciati dal mercato domestico, e che si muove secondo logiche e riferimenti tipici delle grandi capitali internazionali.
Previsioni per il secondo semestre 2026
COMPRAVENDITE: Per il comparto intermedio (1-3 milioni) i prossimi mesi si annunciano nel segno dell’incertezza, stante il rischio che le tensioni geopolitiche ed economiche internazionali avviino una fase recessiva. Molto dipenderà, ancora una volta, dalla qualità di ciò che arriverà sul mercato.
Nella fascia Top (3-6 milioni), dove la presenza di acquirenti italiani e stranieri è più equilibrata, i due gruppi continuano a muoversi con logiche diverse: gli italiani potrebbero rallentare risentendo delle stesse incertezze macroeconomiche già citate, mentre gli stranieri - spinti soprattutto dai vantaggi fiscali che ne accelerano le decisioni - appaiono più immuni a queste dinamiche.
“Il segmento Lusso (oltre 6 milioni) si conferma un mercato a parte” - conclude Tirelli, “sostenuto quasi esclusivamente dalla domanda estera. Numericamente il suo peso sul totale delle transazioni resta marginale e ogni singola operazione tende a fare storia a sé, legata più a scelte individuali che a logiche di mercato generali. Al di là delle differenze tra i vari segmenti, resta un filo comune: l'andamento del mercato nei prossimi mesi, soprattutto in termini di numero di transazioni, dipenderà in misura determinante dalla capacità dell'offerta di intercettare gli standard richiesti da una clientela sempre più esigente e selettiva, e da una maggiore coerenza tra i prezzi chiesti e l'effettiva qualità delle residenze proposte”.
LOCAZIONI: Il quadro complessivo è quello di un mercato locativo maturo, che si sta consolidando dopo i picchi del triennio precedente, pur restando condizionato dai vincoli strutturali dell'offerta.
È ragionevole attendersi che questo equilibrio si mantenga, pur con alcune differenze tra segmenti: nel Top e nel Lusso la domanda estera, sebbene in flessione, dovrebbe continuare a mantenere i canoni sui livelli attuali, a patto che emergano nuove proprietà di qualità, anche da un possibile ulteriore rientro di immobili oggi destinati alle locazioni temporanee. Nella fascia Media i canoni potrebbero segnare un assestamento verso il basso soprattutto nella fascia più bassa del comparto.